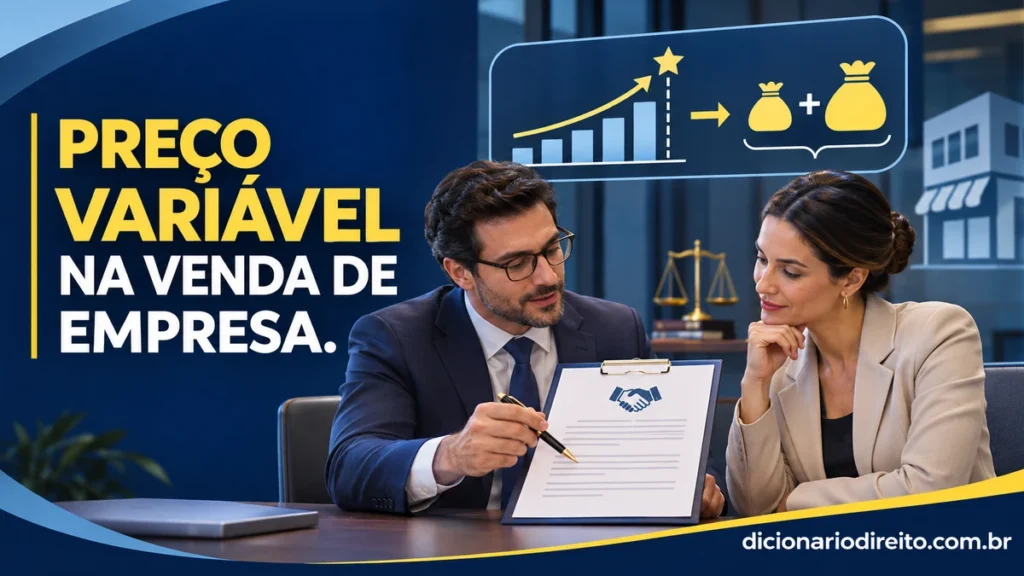
Na venda de uma empresa, comprador e vendedor podem combinar que parte do preço será paga apenas se determinados resultados forem alcançados depois do fechamento. Essa parcela variável, conhecida no mercado como earn-out, ajuda a aproximar expectativas sobre o valor futuro do negócio.
Como o pagamento depende de fatos posteriores, a cláusula precisa explicar com precisão a métrica, o período de apuração e quem controla as decisões que influenciam o resultado. Fórmulas vagas costumam gerar disputa sobre despesas, receitas e gestão.
O que é uma cláusula de preço variável?
É uma condição contratual que vincula parte do preço da operação ao cumprimento de um evento futuro ou incerto, como receita, margem, carteira de clientes ou aprovação regulatória. O Código Civil disciplina condições nos arts. 121 e seguintes e o contrato de compra e venda no art. 481.
A operação continua sendo estruturada conforme o negócio acordado; o mecanismo não é um contrato empresarial autônomo com fórmula legal pronta. A clareza da fórmula e das responsabilidades de cada parte reduz o risco de interpretações incompatíveis.
O que deve constar no contrato?
- Métrica e fórmula: defina se o cálculo usa receita líquida, EBITDA, margem, clientes ativos ou outro indicador e quais itens entram ou saem.
- Período e datas: indique início, término, data-base, moeda, critérios contábeis e quando haverá pagamento.
- Limite mínimo e máximo, percentual de participação e tratamento de resultados parciais.
- Regras para mudanças de política contábil, aquisições, reorganizações e operações com partes relacionadas.
- Acesso do vendedor a relatórios, livros e documentos necessários para conferir o cálculo.
- Procedimento para impugnar a apuração, prazo de resposta e mecanismo de solução técnica da divergência.
Também convém definir como o comprador administrará a empresa no período. O vendedor pode querer proteção contra decisões que reduzam artificialmente o indicador; o comprador, por sua vez, precisa manter liberdade para gerir o negócio e integrar operações.
Como prevenir manipulação e desacordo?
Descreva padrões contábeis consistentes com os demonstrativos usados na negociação e diga como tratar receitas recebidas depois, provisões, descontos, investimentos e custos compartilhados. Se o indicador depender de carteira de clientes, defina o que conta como cliente ativo e como cancelamentos serão tratados.
Preveja acesso razoável a informações, confidencialidade e prazo para contestar. Uma alternativa é encaminhar divergência estritamente contábil a profissional independente, com escopo e forma de divisão dos custos previamente definidos. A cláusula também pode estabelecer retenção de parte do preço ou garantia para obrigações relacionadas, conforme a operação.
A boa-fé e a função econômica do contrato orientam a execução. Os arts. 421 e 422 do Código Civil tratam da função social e da boa-fé objetiva; eles não substituem a necessidade de definir critérios verificáveis no contrato.
Aspectos tributários e contábeis
O tratamento tributário de parcelas contingentes depende da estrutura da operação, da natureza do recebimento e do contribuinte envolvido.
Em 2026, o STJ examinou discussão tributária sobre preço contingente de participação societária. A decisão trata daquele contexto e da legislação específica; não deve ser tomada como regra universal para qualquer venda de empresa.
Antes de assinar, alinhe a cláusula com a estrutura societária, os documentos de fechamento e as demonstrações financeiras. A descrição contábil não deve contradizer a fórmula contratual nem ocultar pagamentos já vencidos.
Leia também: venda de estabelecimento empresarial.
Perguntas frequentes
O vendedor continua sócio para receber o preço variável?
Não necessariamente. O pagamento pode ser condicionado ao desempenho posterior sem que o vendedor permaneça sócio, mas governança e acesso a dados precisam estar previstos.
O comprador pode mudar a gestão depois da aquisição?
Em regra, a gestão deve continuar, mas o contrato pode estabelecer limites, deveres de informação e critérios para evitar decisões destinadas a distorcer a métrica.
O preço variável pode depender de faturamento?
Sim. O contrato deve definir se usa faturamento bruto ou líquido, como tratar cancelamentos, impostos, descontos, clientes inadimplentes e vendas entre empresas do grupo.
Como resolver divergência sobre o cálculo?
Uma cláusula pode prever acesso a documentos, prazo de objeção, tentativa de conciliação e revisão por especialista independente, sem impedir a via judicial quando necessária.
Fonte: Código Civil, arts. 121, 421, 422 e 481; STJ, decisão publicada em 11/06/2026 sobre preço contingente de alienação.
Conteúdo informativo. A redação deve refletir a estrutura societária, os riscos e a legislação tributária da operação concreta.