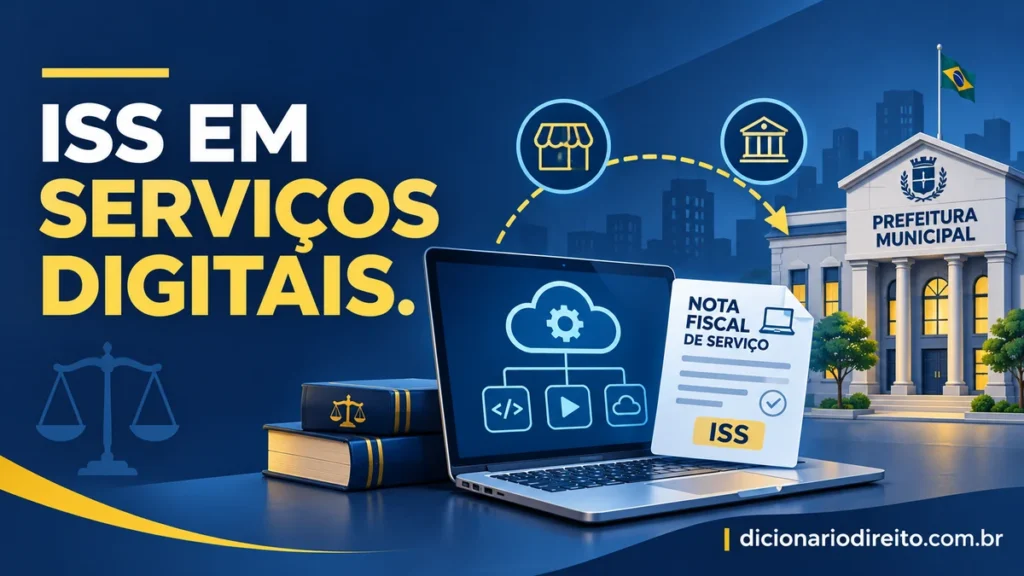
O fato de um serviço ser contratado ou entregue pela internet não significa, por si só, que o ISS seja devido no município do cliente. A regra geral da Lei Complementar nº 116/2003 considera o local do estabelecimento prestador, mas há exceções expressas e a classificação correta do serviço importa.
Em 2026, o ISS continua vigente durante o início da transição para o novo sistema de tributação do consumo. A reforma não autoriza ignorar as regras municipais atuais nem recolher o imposto em local escolhido apenas por conveniência.
Qual é a regra geral do ISS?
O imposto incide sobre serviços incluídos na lista anexa à Lei Complementar nº 116/2003, art. 1º. Pelo art. 3º, o serviço é considerado prestado e o ISS devido, em regra, no município do estabelecimento prestador ou, se não houver estabelecimento, no domicílio do prestador.
A própria lei prevê situações excepcionais em que o imposto pertence a outro local, como o município da execução de determinados serviços ou do estabelecimento do tomador em hipóteses específicas. Por isso, primeiro identifique o item da lista que corresponde à atividade e depois confira a regra territorial aplicável.
Como a regra alcança serviços digitais?
Serviços de tecnologia, hospedagem, processamento de dados, licenciamento ou cessão de uso de programas podem se enquadrar em itens distintos da lista da LC nº 116. O enquadramento depende do que foi efetivamente contratado e prestado, não apenas do nome comercial usado na nota fiscal.
Se a atividade não estiver na lista, não se pode presumir incidência de ISS só porque houve pagamento por uma plataforma digital. Também pode haver discussão sobre a natureza do contrato — por exemplo, serviço, licença, suporte ou combinação de entregas — que precisa ser examinada documentalmente.
Para localizar o município competente, reúna contrato, descrição da atividade, endereço do estabelecimento que organiza a prestação, cadastro municipal, nota fiscal e evidências de onde o trabalho é realizado. A presença do consumidor em outro município não altera automaticamente a regra geral.
O que muda na transição tributária?
A Lei Complementar nº 214/2025 regulamenta a criação da CBS e do IBS e prevê uma transição gradual. Em 2026, empresas devem acompanhar obrigações e regras de implantação desses tributos conforme a legislação e os atos de regulamentação vigentes.
Essa mudança não extingue o ISS de imediato: o imposto municipal segue relevante durante o período de transição, com substituição gradual conforme o calendário constitucional e legal. Empresas que prestam serviços digitais devem acompanhar separadamente a emissão de documentos fiscais, as regras do município e as obrigações relativas aos novos tributos.
Como evitar erro de município ou pagamento duplicado?
- Confirme o item da lista de serviços da LC nº 116/2003 aplicável à atividade.
- Verifique se a situação está entre as exceções do art. 3º.
- Consulte a legislação e o cadastro do município do estabelecimento prestador.
- Descreva o serviço com precisão no contrato e no documento fiscal.
- Revise as obrigações de 2026 relacionadas à transição IBS/CBS, sem deixar de cumprir o ISS aplicável.
Se dois municípios exigirem o tributo, preserve as notificações e comprovantes, confira onde o ISS foi recolhido e avalie a via administrativa para evitar pagamentos em duplicidade. A resposta pode depender da interpretação da atividade e dos documentos do caso.
Leia também: responsabilidade pelo pagamento de tributos.
Perguntas frequentes
O ISS de um serviço on-line é sempre pago onde está o cliente?
Não. A regra geral é o estabelecimento prestador, salvo as exceções legais específicas da LC nº 116/2003.
Todo aplicativo ou software paga ISS?
É preciso verificar a atividade efetivamente prestada e sua correspondência com a lista anexa à lei. O rótulo comercial, sozinho, não resolve o enquadramento.
O ISS acabou em 2026?
Não. O imposto segue vigente durante a transição para IBS e CBS e sua substituição é gradual segundo a legislação da reforma tributária.
O município do cliente pode cobrar o imposto?
Somente se a hipótese estiver entre as exceções legais aplicáveis ou se outra regra específica determinar esse local. A mera contratação pela internet não basta.
Fonte: LC nº 116/2003, arts. 1º a 3º e lista anexa; LC nº 214/2025.
Conteúdo informativo. A incidência e o município competente dependem do serviço efetivamente prestado, do enquadramento legal e das normas locais.