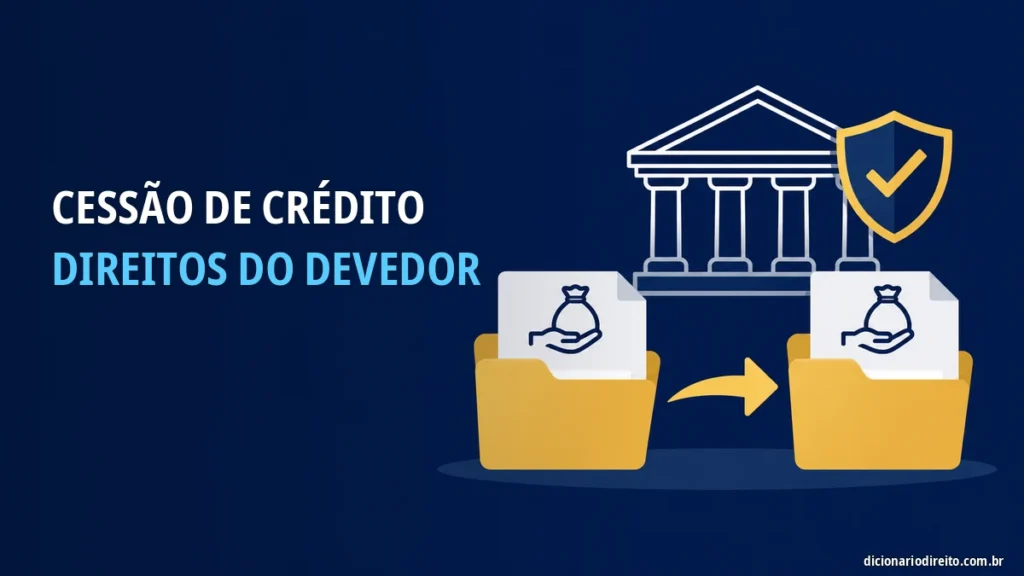
Na cessão de crédito, o credor transfere a outra pessoa ou instituição o direito de receber uma dívida. Em um empréstimo consignado, isso pode mudar quem administra ou cobra o contrato, mas não significa, por si só, que o valor, os juros ou o número de parcelas tenham sido alterados.
O que a lei prevê
O art. 286 do Código Civil permite a cessão, salvo impedimento pela natureza da obrigação, pela lei ou por convenção aplicável. Já o art. 290 estabelece que a cessão não produz efeitos contra o devedor até que ele seja notificado, considerando-se notificado também quem declarar por escrito que tomou ciência.
O art. 294 do Código Civil preserva o direito de o devedor opor ao cessionário as defesas que tinha contra o credor original, inclusive as que existiam quando soube da cessão. Portanto, trocar o titular do crédito não apaga contestação de parcela, quitação ou irregularidade anterior.
O que conferir na comunicação
Antes de pagar boleto, fornecer dados ou aceitar renegociação, confirme a identidade do novo credor diretamente nos canais oficiais do banco original e da instituição que aparece na notificação. Golpistas podem usar dados verdadeiros do contrato e enviar cobrança falsa. Não clique em link recebido sem confirmar o endereço e não informe senha ou código de autenticação.
- Número do contrato, saldo atualizado e parcelas restantes.
- Nome empresarial, CNPJ e canais de atendimento do cessionário.
- Data e documento que comprovam a transferência e a comunicação ao devedor.
- Meio correto para pagamento e confirmação de quitação.
- Persistência das condições do contrato, inclusive juros, vencimentos e forma de desconto.
Cessão não é portabilidade nem renegociação
Na cessão, o crédito muda de titular, mas a dívida original não é necessariamente substituída. Portabilidade é a transferência da operação solicitada pelo devedor a outra instituição, com procedimento próprio regulado pelo Conselho Monetário Nacional. Renegociação, por sua vez, altera condições mediante acordo. Não assine novo contrato ou aceite troco sem entender se está substituindo a operação ou apenas recebendo aviso de cessão.
Se o desconto continuar em folha ou benefício, confira o extrato e peça ao credor original e ao novo administrador a identificação da operação. A cessão por si só não deveria autorizar duplicidade de cobrança. Em caso de divergência, conteste por escrito, solicite demonstrativo e mantenha os pagamentos incontroversos na forma segura e orientada para evitar inadimplência acidental.
Perguntas frequentes
O devedor precisa autorizar a cessão?
Em regra, o Código Civil permite a cessão sem consentimento prévio, salvo impedimento legal, contratual ou da natureza da obrigação; a comunicação é importante para produzir efeitos perante o devedor.
O novo credor pode aumentar os juros?
A cessão isolada não altera automaticamente as condições contratadas. Mudanças precisam de base jurídica ou novo acordo válido.
Como confirmar se o boleto é verdadeiro?
Confirme o cessionário com o banco original por canais oficiais e verifique beneficiário e dados da cobrança antes de pagar.
Fonte: Código Civil, arts. 286 a 294; Banco Central — Resolução CMN 5.057/2022
Conteúdo informativo. A validade da cessão e os efeitos no contrato dependem dos documentos, das cláusulas e da comunicação recebida.