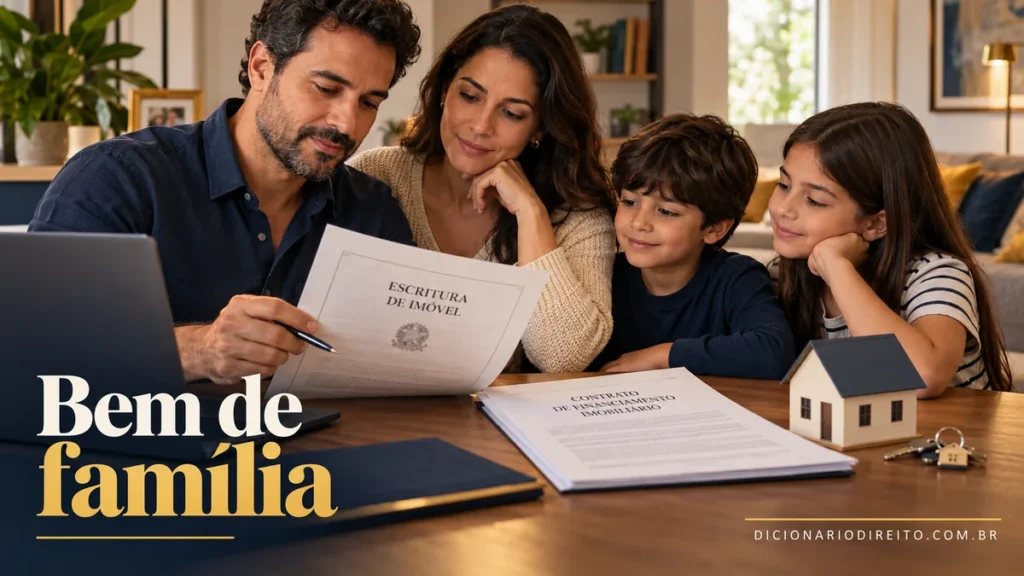
A Lei 8.009/1990 protege, em regra, o imóvel residencial próprio da família contra penhora por dívidas. A proteção não é absoluta: a própria lei prevê exceções e a análise pode considerar a origem da dívida, a titularidade e a situação do imóvel.
Exceções previstas em lei
Entre as hipóteses que podem afastar a proteção estão dívidas relacionadas ao próprio imóvel, como financiamento para aquisição, tributos incidentes sobre o bem, pensão alimentícia e fiança em contrato de locação, além de outras situações legais.
Como pedir a proteção
Se houver penhora, apresente matrícula, comprovantes de residência e documentos que demonstrem que o bem é utilizado como moradia familiar. Respeite o prazo no processo e peça orientação jurídica para enquadrar o caso na lei.
Não espere a venda judicial
A impenhorabilidade deve ser arguida no processo com documentos. A existência de outro imóvel, copropriedade, locação ou dívida específica pode alterar a análise; não presuma que a proteção se aplica sem conferir as exceções.
O que reunir antes de tomar uma providência
- Reúna contrato, recibos, matrícula ou outro documento que identifique a relação.
- Preserve fotos, mensagens, notificações e comprovantes ligados ao ocorrido.
- Monte uma sequência de datas e valores e formalize pedidos ou respostas por escrito.
Perguntas frequentes
Qual é a primeira providência recomendada?
A Lei 8.009/1990 protege, em regra, o imóvel residencial próprio da família contra penhora por dívidas.
Que documentos ajudam a avaliar o caso?
São úteis, em geral, reúna contrato, recibos, matrícula ou outro documento que identifique a relação; preserve fotos, mensagens, notificações e comprovantes ligados ao ocorrido; e monte uma sequência de datas e valores e formalize pedidos ou respostas por escrito.
Fonte: Lei 8.009/1990
Conteúdo informativo. A análise depende das circunstâncias e dos documentos de cada caso.